


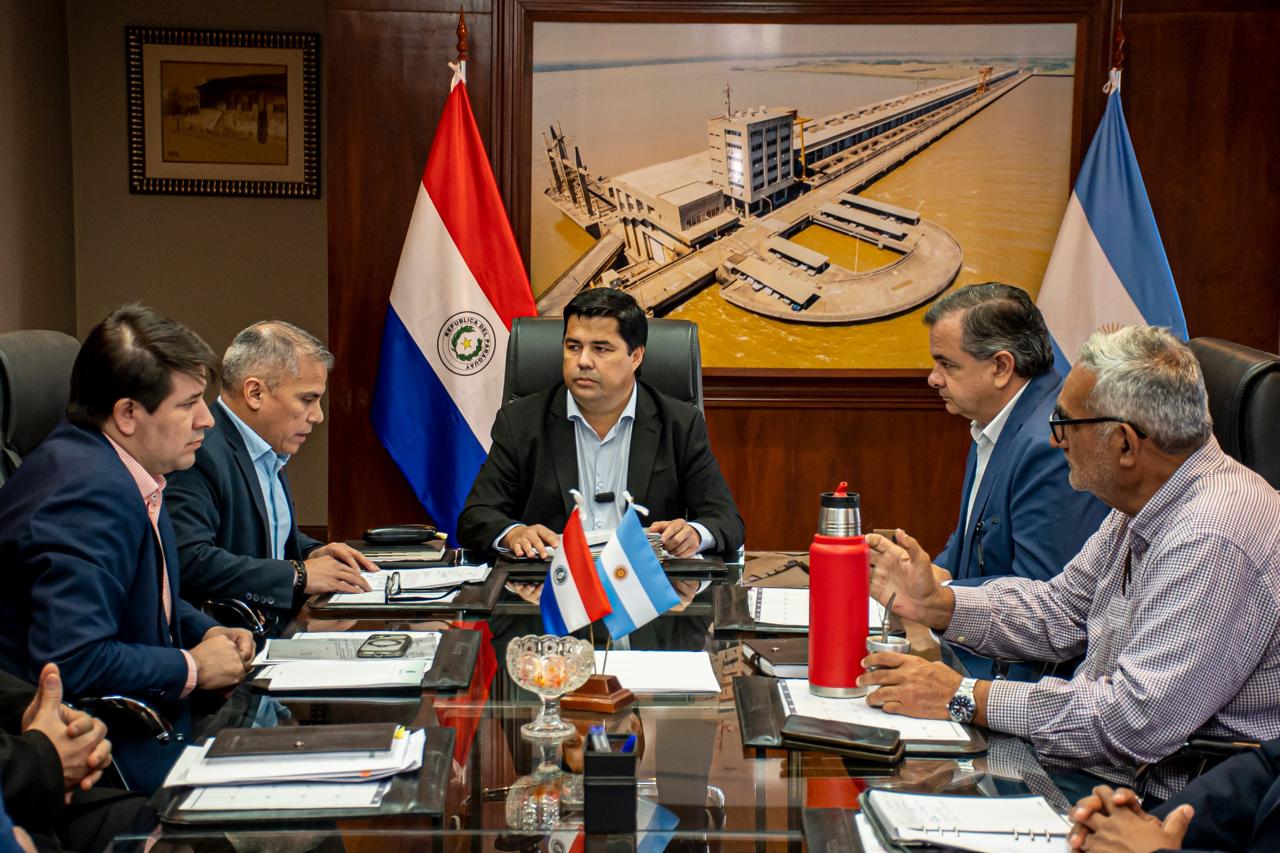
La Entidad Binacional Yacyretá (EBY) salió a explicar su vinculación financiera con Ueno Bank, luego de que se conociera que USD 10 millones del fondo complementario de jubilaciones de sus trabajadores fueron invertidos en certificados de depósito emitidos por la entidad bancaria actualmente en proceso de resolución.
A través de un comunicado, la institución intentó delimitar su responsabilidad patrimonial y administrativa, aclarando que no fue cliente de Ueno Bank ni realizó operaciones financieras directamente con el banco. Según su versión, los recursos comprometidos pertenecen al patrimonio autónomo del Fideicomiso de Administración de Fondos del Sistema Complementario de Jubilaciones y Pensiones de los trabajadores de la margen derecha.

Sin embargo, la aclaración no elimina el dato central: USD 10 millones destinados a complementar los beneficios jubilatorios de trabajadores de Yacyretá quedaron expuestos a la crisis de una entidad financiera cuya resolución fue dispuesta por el Banco Central del Paraguay (BCP).
La EBY sostiene que el patrimonio del fideicomiso está jurídicamente separado de sus recursos operativos y que, por tanto, la operación no compromete directamente sus obligaciones institucionales. Pero esa separación patrimonial no significa que los beneficiarios del sistema complementario estén libres de riesgos ni que el dinero pueda recuperarse automáticamente.
CÓMO SE DECIDIÓ “INVERTIR” LOS USD 10 MILLONES
La explicación oficial ubica el origen de la operación en octubre de 2025, cuando el Comité de Administración y Control del Sistema Complementario recibió propuestas de instrumentos del mercado de capitales presentadas por cinco casas de bolsa.
Las alternativas fueron remitidas al Equipo de Asesoramiento y Seguimiento de Inversiones Financieras para su análisis y recomendación.
Posteriormente, el 20 de noviembre de 2025, la Coordinación Ejecutiva del Comité de Administración elevó al Departamento Financiero las propuestas consideradas aceptables. Entre ellas figuraban instrumentos de Valores Casa de Bolsa S.A., correspondientes a tres entidades emisoras de certificados de depósito de ahorro, incluida Ueno Bank.
Según el comunicado, las propuestas presentaban buenas calificaciones, plazos razonables y tasas superiores al promedio del mercado.
Finalmente, el 28 de noviembre de 2025, los firmantes autorizantes instruyeron al fiduciario a concretar la inversión de USD 10 millones en CDA de Ueno Bank, con una tasa anual del 6,90% y vencimiento previsto para el 24 de mayo de 2027.
La EBY justificó la selección señalando que su reglamento de inversiones establece que, cuando existen instrumentos comparables en riesgo y plazo, debe priorizarse aquel que ofrezca una mejor tasa de rendimiento.
LA RENTABILIDAD NO PUEDE ESTAR POR ENCIMA DE LA SEGURIDAD
Aquí aparece uno de los aspectos más importantes que debe esclarecerse.
El reglamento citado por Yacyretá establece la preferencia por una mejor tasa cuando las alternativas son comparables en riesgo y plazo. Por tanto, la cuestión no se reduce a determinar cuál de las propuestas ofrecía mayor rentabilidad, sino a conocer cómo se estableció que los instrumentos tenían niveles de riesgo comparables.
Una tasa anual del 6,90% puede resultar atractiva para un fondo que busca rentabilidad, pero también corresponde preguntar qué evaluación de solvencia, liquidez, exposición y capacidad de pago se realizó sobre Ueno Bank antes de comprometer USD 10 millones.
La existencia de calificaciones favorables en el momento de la inversión tampoco sustituye la necesidad de controles permanentes sobre la evolución financiera de la entidad emisora.
La ciudadanía y, especialmente, los trabajadores y jubilados beneficiarios del sistema tienen derecho a conocer quiénes recomendaron la operación, qué informes técnicos respaldaron la decisión, qué alternativas fueron descartadas y qué mecanismos de seguimiento se aplicaron durante los meses posteriores.
El accionista de Ueno que autorizó la inversión
La explicación de Yacyretá adquiere otra dimensión a partir de un antecedente publicado por ABC Color: el director ejecutivo paraguayo de la entidad, Luis Federico Benítez Cuevas, figura como accionista de Ueno Bank, en el puesto 28 de una nómina de 235 accionistas remitida a la Superintendencia de Valores en octubre de 2026.
El mismo Benítez aparece entre los firmantes que autorizaron la colocación de los USD 10 millones del fondo jubilatorio en certificados de Ueno. El otro firmante fue el jefe financiero paraguayo, Federico Vergara Agüero.
Este dato plantea una cuestión especialmente delicada: la posible existencia de un conflicto de intereses que debe ser aclarado documentalmente. Es necesario determinar si Benítez declaró su participación accionaria, si intervino en las deliberaciones y si existió alguna inhibición o mecanismo de control para garantizar la imparcialidad de la decisión.
La investigación periodística también reveló otros datos relevantes sobre la situación del fondo. Al 30 de junio de 2025, su patrimonio ascendía a USD 32,27 millones, por lo que la inversión en Ueno representaba aproximadamente el 31% de sus activos. En ese momento registraba 644 adherentes activos y 384 jubilados y pensionados, además de USD 8,755 millones en aportes pendientes de la propia EBY correspondientes a los ejercicios 2023, 2024 y 2025.
Por otra parte, la colocación se habría distribuido en dos certificados: uno por USD 8,5 millones y otro por USD 1,5 millones, ambos con vencimiento el 24 de mayo de 2027.
LA EXPLICACIÓN NO CIERRA TODAS LAS INTERROGANTES
En su nuevo comunicado, la EBY asegura que instruyó a un equipo jurídico para iniciar las acciones necesarias a fin de recuperar la totalidad del capital y los intereses.
También garantiza que el fondo mantiene liquidez suficiente para cumplir sus obligaciones con adherentes, jubilados y derechohabientes.
Sin embargo, esa garantía merece precisiones: ¿con qué recursos se cubrirán las obligaciones si los USD 10 millones permanecen inmovilizados? ¿Qué porcentaje del patrimonio del fondo está actualmente comprometido? ¿Quién asumirá las eventuales pérdidas si la liquidación de Ueno no permite recuperar todo el capital?
También debe explicarse por qué una inversión que representaba casi un tercio del patrimonio del fondo fue autorizada en una sola entidad financiera, aunque se haya canalizado mediante una casa de bolsa y un fideicomiso administrado por otro banco.
El BCP dispuso el procedimiento de resolución de Ueno Bank el 3 de noviembre de 2026, después de constatar que su índice de solvencia había caído por debajo del 50% del mínimo requerido, tras ajustes realizados a sus estados financieros durante el proceso de regularización.
BANCO CENTRAL DEL PARAGUAY
La cuestión de fondo no es solamente dónde estaba depositado el dinero ni a nombre de quién figuraba el patrimonio. Es quién decidió arriesgar los ahorros previsionales, bajo qué controles y con qué garantías para los trabajadores y jubilados.
La separación jurídica entre el patrimonio de Yacyretá y el fideicomiso puede ser válida, pero no responde por sí sola a las preguntas sobre la responsabilidad de quienes administraron y autorizaron la inversión.
Los USD 10 millones no pertenecen a una partida presupuestaria cualquiera: son recursos destinados a complementar las jubilaciones de trabajadores que tienen derecho a conocer cómo fueron administrados y qué posibilidades reales existen de recuperarlos.

Dejá tu comentario