
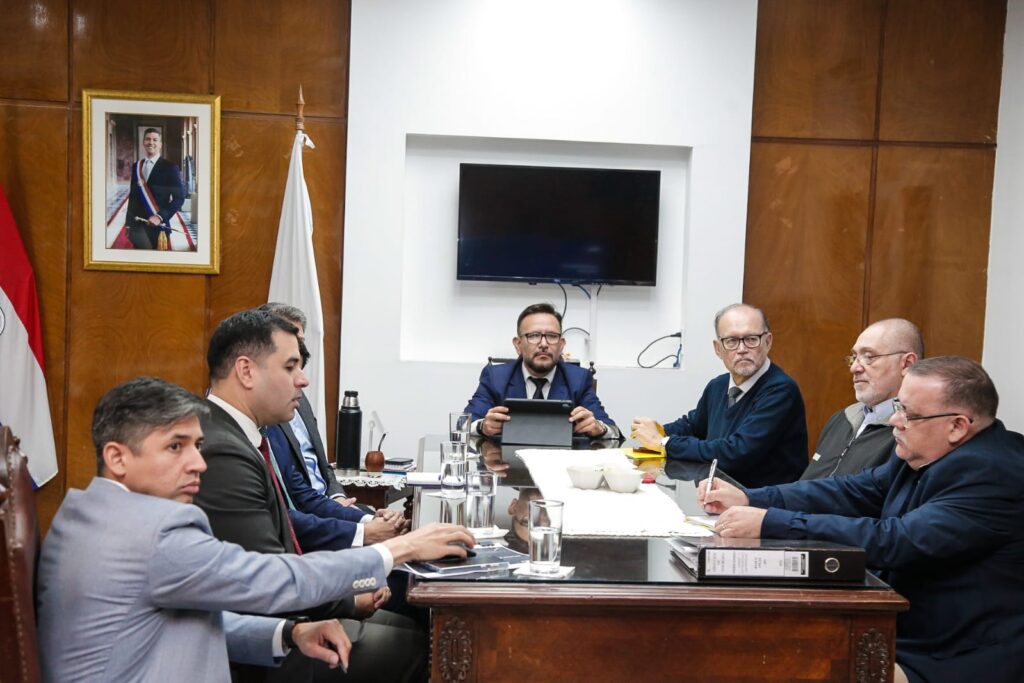
El encuentro fue encabezado por el nuevo presidente del IPS, Derlis León, y contó con la participación de los consejeros por Salud, Jimmy Giménez, y por el Ministerio del Trabajo, Ramón Zarza Pintos, además de funcionarios del área de inversiones. Por la AFD participaron el miembro del directorio Fernando Rivarola y su gerente general, Fernando Lugo, entre otros representantes.
Según informó el IPS, la AFD expuso diferentes alternativas financieras que podrían incorporarse al portafolio de la previsional, dentro del marco legal vigente. El objetivo planteado es ampliar y diversificar las opciones disponibles para colocar los recursos del fondo de jubilaciones.
La presentación ocurre, sin embargo, en un momento particularmente delicado para la administración de estos recursos. En julio pasado salió a la luz que el IPS tenía una concentración de fondos en Ueno Bank por encima del límite previsto por la normativa.
El propio director de Inversiones de la previsional reconoció entonces que la entidad se encontraba excedida, mientras que la Superintendencia de Jubilaciones y Pensiones sostuvo que el IPS debía avanzar hacia una mayor diversificación de su portafolio.
El episodio puso bajo la lupa la forma en que se toman las decisiones de inversión con dinero perteneciente a trabajadores y jubilados. De acuerdo con datos publicados en julio, el portafolio del fondo de jubilaciones rondaba los G. 20,1 billones y las colocaciones en Ueno Bank representaban alrededor del 11%, por encima del límite del 10% establecido para una sola entidad financiera. La previsional anunció posteriormente que retiraría el excedente para adecuarse a las disposiciones correspondientes.
En este contexto, la propuesta de la AFD puede abrir una puerta para diversificar, pero no debería interpretarse automáticamente como una decisión de inversión. Por ahora, se trata de una presentación de alternativas que deben ser estudiadas y sometidas a los controles correspondientes.
El consejero Ramón Zarza señaló que el IPS ya tuvo experiencias positivas de inversión con la AFD y que actualmente existen “varios productos de inversión que son posibles”. La afirmación marca una diferencia respecto de operaciones anteriores, pero también plantea la necesidad de conocer con precisión cuáles son esos nuevos instrumentos, qué rendimiento ofrecen, cuáles son sus riesgos y bajo qué condiciones se utilizarían.
Para una institución que administra recursos destinados a pagar jubilaciones y pensiones, la rentabilidad es importante, pero no puede analizarse de manera aislada. También pesan la seguridad del capital, la diversificación, la liquidez, el riesgo de concentración y la absoluta transparencia sobre quiénes terminan beneficiándose de las colocaciones.
El propio proceso de diversificación debe ser observado con especial cuidado. La Superintendencia de Jubilaciones ya había señalado que reducir la concentración de los fondos del IPS es un desafío relevante para la previsional.
Por eso, más que la cantidad de productos financieros que puedan ofrecerse, la cuestión central será cómo y con qué criterios el IPS seleccionará cada alternativa. Los fondos no pertenecen a las autoridades de turno: corresponden a los asegurados y deben ser administrados bajo parámetros estrictos de seguridad, rentabilidad y transparencia.
El nuevo presidente del IPS, Derlis León, sostuvo que la presentación permitirá conocer y evaluar diferentes mecanismos financieros para ampliar las opciones de gestión de los recursos previsionales. El siguiente paso, por tanto, será conocer si alguna de estas alternativas se convierte efectivamente en una inversión y, sobre todo, qué condiciones tendrá la operación y qué controles se aplicarán antes de comprometer el dinero de los asegurados.
La reunión, por ahora, no implica una colocación de fondos. Pero después de las recientes controversias sobre los límites de inversión, cualquier nueva decisión sobre el dinero del fondo jubilatorio necesariamente deberá ser seguida de cerca.