
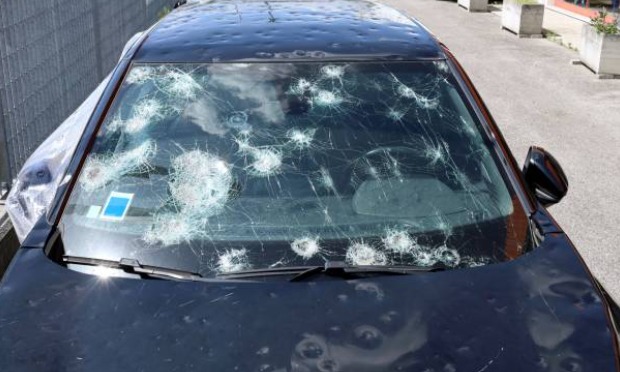
Según un comunicado de la Superintendencia de Seguros, dependiente del Banco Central del Paraguay (BCP), lo primero es revisar las condiciones de la póliza para confirmar qué eventos climáticos están cubiertos. En el caso de vehículos, se recomienda fotografiar la chapa, los cristales o parabrisas rotos y las abolladuras de la carrocería. En viviendas y comercios, deben registrarse los daños en techos, aberturas, cielorrasos y las filtraciones provocadas por el temporal.
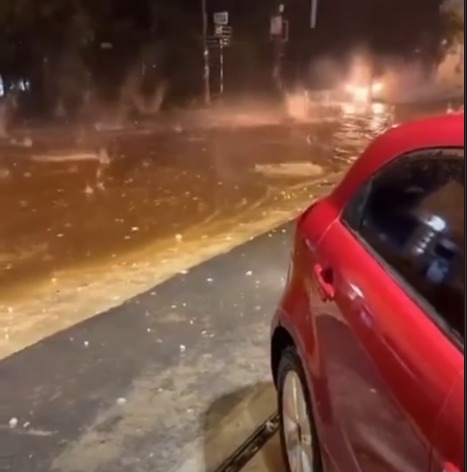

Un punto fundamental es realizar la denuncia dentro del plazo establecido. Según las condiciones señaladas, el asegurado dispone de un máximo de tres días desde que tomó conocimiento del siniestro. Para el temporal ocurrido el sábado 3 de octubre, el plazo indicado vence este martes 6 de octubre de 2026, incluyendo domingos y feriados.
La denuncia puede realizarse mediante los portales digitales de las aseguradoras, agentes o corredores de seguros, líneas de WhatsApp, call centers y correos electrónicos habilitados para siniestros. Ante la cantidad de afectados, se recomienda priorizar los canales digitales para evitar la saturación telefónica.
Antes de reparar o retirar bienes afectados, es importante tomar fotografías y videos detallados de los daños. También se recomienda evitar reparaciones por cuenta propia hasta que la compañía registre el siniestro, designe al liquidador correspondiente o autorice el procedimiento.
Para realizar la denuncia, el asegurado debe tener disponibles sus datos personales, número de póliza si lo posee, matrícula o chapa del vehículo, además de la fecha, hora aproximada, localidad o barrio y una descripción objetiva de lo ocurrido.
Ante consultas o reclamos que no sean atendidos adecuadamente por las aseguradoras, los usuarios pueden recurrir a la Superintendencia de Seguros del Banco Central del Paraguay, a través de sus canales de atención al usuario del seguro.
El episodio vuelve a poner sobre la mesa la importancia de revisar las coberturas antes de que ocurra un evento climático severo y consultar con el asesor de seguros si la póliza protege efectivamente el patrimonio frente a los distintos riesgos meteorológicos.