
El Gobierno busca llevar tranquilidad a miles de depositantes afectados por la resolución de Ueno Bank. En ese contexto, Alliana salió a garantizar que la devolución no se limitará al monto cubierto por el Fondo de Garantía de Depósitos, sino que alcanzará al 100% de los ahorros comprendidos en las categorías de depósitos bancarios.
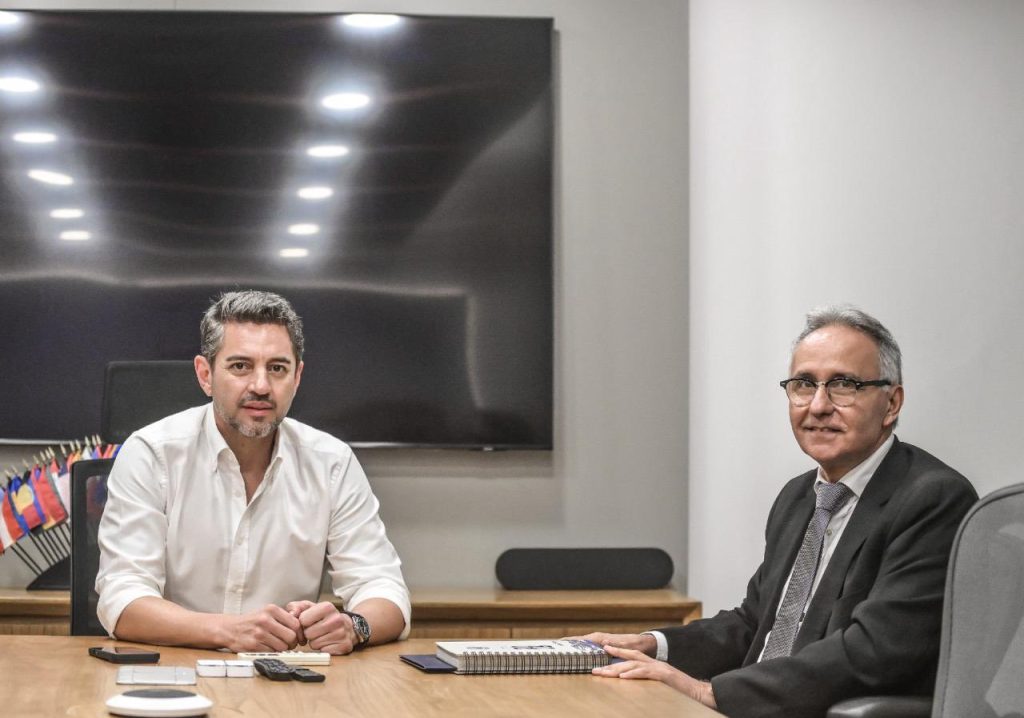
«Los ahorristas van a recuperar sus depósitos», expresó el mandatario tras reunirse con Schreiner. Añadió que el presidente del BCP le confirmó la devolución de la totalidad de los depósitos y que los mecanismos y detalles serán anunciados oficialmente.
«Estamos trabajando incansablemente para que cada depositante recupere todo su dinero en el menor tiempo posible. Confío plenamente en el trabajo que viene realizando el BCP», manifestó. Sin embargo, no habló de tiempo ni de forma.
La declaración representa un compromiso político importante del nuevo Gobierno frente a una de las consecuencias más delicadas del caso Ueno: la incertidumbre sobre el destino de los ahorros de ciudadanos, empresas e instituciones.
ANÁLISIS DEL BANCO CENTRAL
Sin embargo, la garantía anunciada debe analizarse a la luz de las explicaciones técnicas que ofreció el Directorio del BCP durante su conferencia de prensa del miércoles 18 de noviembre.
BCP IDENTIFICÓ ACTIVOS POR G. 9 BILLONES, PERO RECONOCIÓ UN ENORME AGUJERO FINANCIERO
El presidente del Banco Central, Jorge Schreiner, acompañado por los miembros del Directorio, Fernando Rivarola y Pedro Acosta, informó que los activos considerados “sanos y verificables” de Ueno Bank alcanzan preliminarmente unos G. 9 billones, equivalentes aproximadamente a USD 1.500 millones.
Estos activos comprenden principalmente carteras de créditos con posibilidades de recuperación, inmuebles y otros bienes debidamente identificados y respaldados documentalmente.
No obstante, Schreiner reconoció que, de acuerdo con las valoraciones realizadas hasta el momento, el déficit patrimonial de la entidad podría ubicarse entre USD 1.000 y 1.500 millones.
La diferencia es fundamental: que existan activos identificados por unos USD 1.500 millones no significa que Ueno Bank tenga solvencia para responder por todas sus obligaciones. El problema es que sus pasivos superan ampliamente los recursos recuperables.
Las autoridades aclararon que las cifras todavía son preliminares y que continúan las verificaciones, conciliaciones de caja y revisiones de la documentación de los créditos y bienes.
¿CÓMO SE DEVOLVERÁ EL DINERO A LOS AHORRISTAS?
Uno de los anuncios más importantes de la conferencia del BCP fue la explicación del mecanismo previsto para completar la devolución de los depósitos que todavía no fueron recuperados.
El esquema contempla tres elementos:
- Fondo de Garantía de Depósitos: ya se desembolsaron aproximadamente USD 644 millones para anticipar pagos a los depositantes, dentro del régimen de garantía vigente.
- Transferencia de activos a otros bancos: el BCP pretende organizar paquetes de activos recuperables, principalmente carteras de créditos e inmuebles, vinculados a obligaciones con los depositantes.
- Licitación entre entidades financieras: los paquetes serán ofrecidos a otros bancos del sistema para que puedan adquirirlos y asumir las obligaciones correspondientes con los clientes de Ueno.
Según las explicaciones técnicas, se buscará organizar lotes de activos y pasivos que permitan transferir progresivamente los depósitos y las relaciones con los clientes a otras entidades financieras.
El Banco Central estima que el balance de exclusión podría estar terminado en aproximadamente diez días, antes de avanzar con las negociaciones y adjudicaciones.
Este mecanismo es particularmente importante porque busca cubrir también los depósitos que superan el límite ordinario del Fondo de Garantía de Depósitos, que es de 75 salarios mínimos, equivalentes a G. 228.300.000 por depositante.
UNA ACLARACIÓN FUNDAMENTAL: LOS DEPÓSITOS NO SON LO MISMO QUE LOS BONOS
En medio de los anuncios de tranquilidad para los ahorristas, el BCP también estableció una distinción que merece especial atención.
La devolución total anunciada comprende los depósitos bancarios: cuentas corrientes, ahorros a la vista, depósitos a plazo y certificados de depósito de ahorro (CDA).
Sin embargo, los bonos emitidos por Ueno Bank, tanto en el mercado local como en el internacional, no están incluidos en el mecanismo de transferencia destinado a proteger a los depositantes.
Se trata de una diferencia importante porque existen aproximadamente USD 350 millones en bonos emitidos en el exterior, además de obligaciones colocadas en el mercado paraguayo.
El director del BCP, Fernando Rivarola, explicó que los tenedores de estos instrumentos no recibirán el mismo tratamiento que los depositantes. Tampoco están comprendidos en la garantía anunciada los accionistas mayoritarios ni los directivos de la entidad.
LA PROMESA NO DISIPA DUDAS
Por tanto, la promesa de recuperar el 100% del dinero no debe interpretarse como una garantía de devolución de todas las obligaciones financieras que dejó Ueno Bank. Otro aspecto delicado es el impacto que tendrá la operación sobre el Fondo de Garantía de Depósitos, que ya adelantó aproximadamente USD 644 millones para atender a los ahorristas.
Schreiner reconoció el miércoles que el Fondo será uno de los primeros afectados por el déficit de la entidad. Los recursos utilizados deberán ser recuperados posteriormente mediante los activos y procedimientos correspondientes.
Esto abre otro interrogante: cuánto terminará costando realmente la resolución de Ueno Bank y qué proporción de los recursos utilizados podrá recuperarse.
También resulta necesario recordar que el proceso no consiste simplemente en encontrar dinero disponible en las cuentas de la entidad. Los interventores deben determinar qué créditos son efectivamente cobrables, qué propiedades están debidamente registradas y cuáles son los bienes que pueden transferirse legalmente.
Un inmueble sin documentación suficiente o un crédito concedido a una empresa vinculada sin capacidad real de pago no puede considerarse un activo sano.
LA RESPONSABILIDAD DEL GOBIERNO Y LOS DESAFÍOS QUE QUEDAN PENDIENTES
La declaración de Pedro Alliana representa un paso importante para recuperar la confianza de los depositantes, especialmente de quienes tienen ahorros que superan el límite ordinario de cobertura del Fondo de Garantía.
Pero la tranquilidad que pretende transmitir el presidente deberá sostenerse con hechos concretos: cronogramas, mecanismos transparentes, identificación de las entidades financieras receptoras y, fundamentalmente, la devolución efectiva de cada guaraní.
El caso también deja pendiente una cuestión de mayor alcance: determinar las responsabilidades por el deterioro financiero de Ueno Bank, esclarecer el destino de los recursos y establecer cómo se llegó a una situación que, según las primeras estimaciones del BCP, dejó un agujero de entre USD 1.000 y 1.500 millones.
Los ahorristas no necesitan solamente anuncios tranquilizadores: necesitan recuperar su dinero. Y el Estado tiene ahora el desafío de demostrar que los mecanismos anunciados son viables, transparentes y capaces de cumplir con el compromiso asumido.
La promesa de Alliana es contundente. La prueba definitiva será el cumplimiento.