
La exposición de los recursos de la Caja Fiscal en Ueno Bank quedó nuevamente bajo la lupa tras la crisis que sacudió al sistema financiero paraguayo. Ante los cuestionamientos sobre el destino de los fondos públicos y los criterios utilizados para seleccionar a la entidad, el Ministerio de Economía y Finanzas (MEF) difundió detalles de la operación realizada el 31 de julio de 2025 y defendió la legalidad del procedimiento.
Según el informe oficial, en aquella fecha la Caja Fiscal colocó G. 1 billón en Certificados de Depósito de Ahorro (CDA), a un plazo de cinco años, distribuidos entre cuatro bancos del sistema financiero nacional.
La operación se realizó mediante un procedimiento competitivo que contempló la participación de diez entidades financieras. Sin embargo, no todas podían acceder a los recursos: el reglamento exigía contar con una calificación de riesgo mínima de AA.
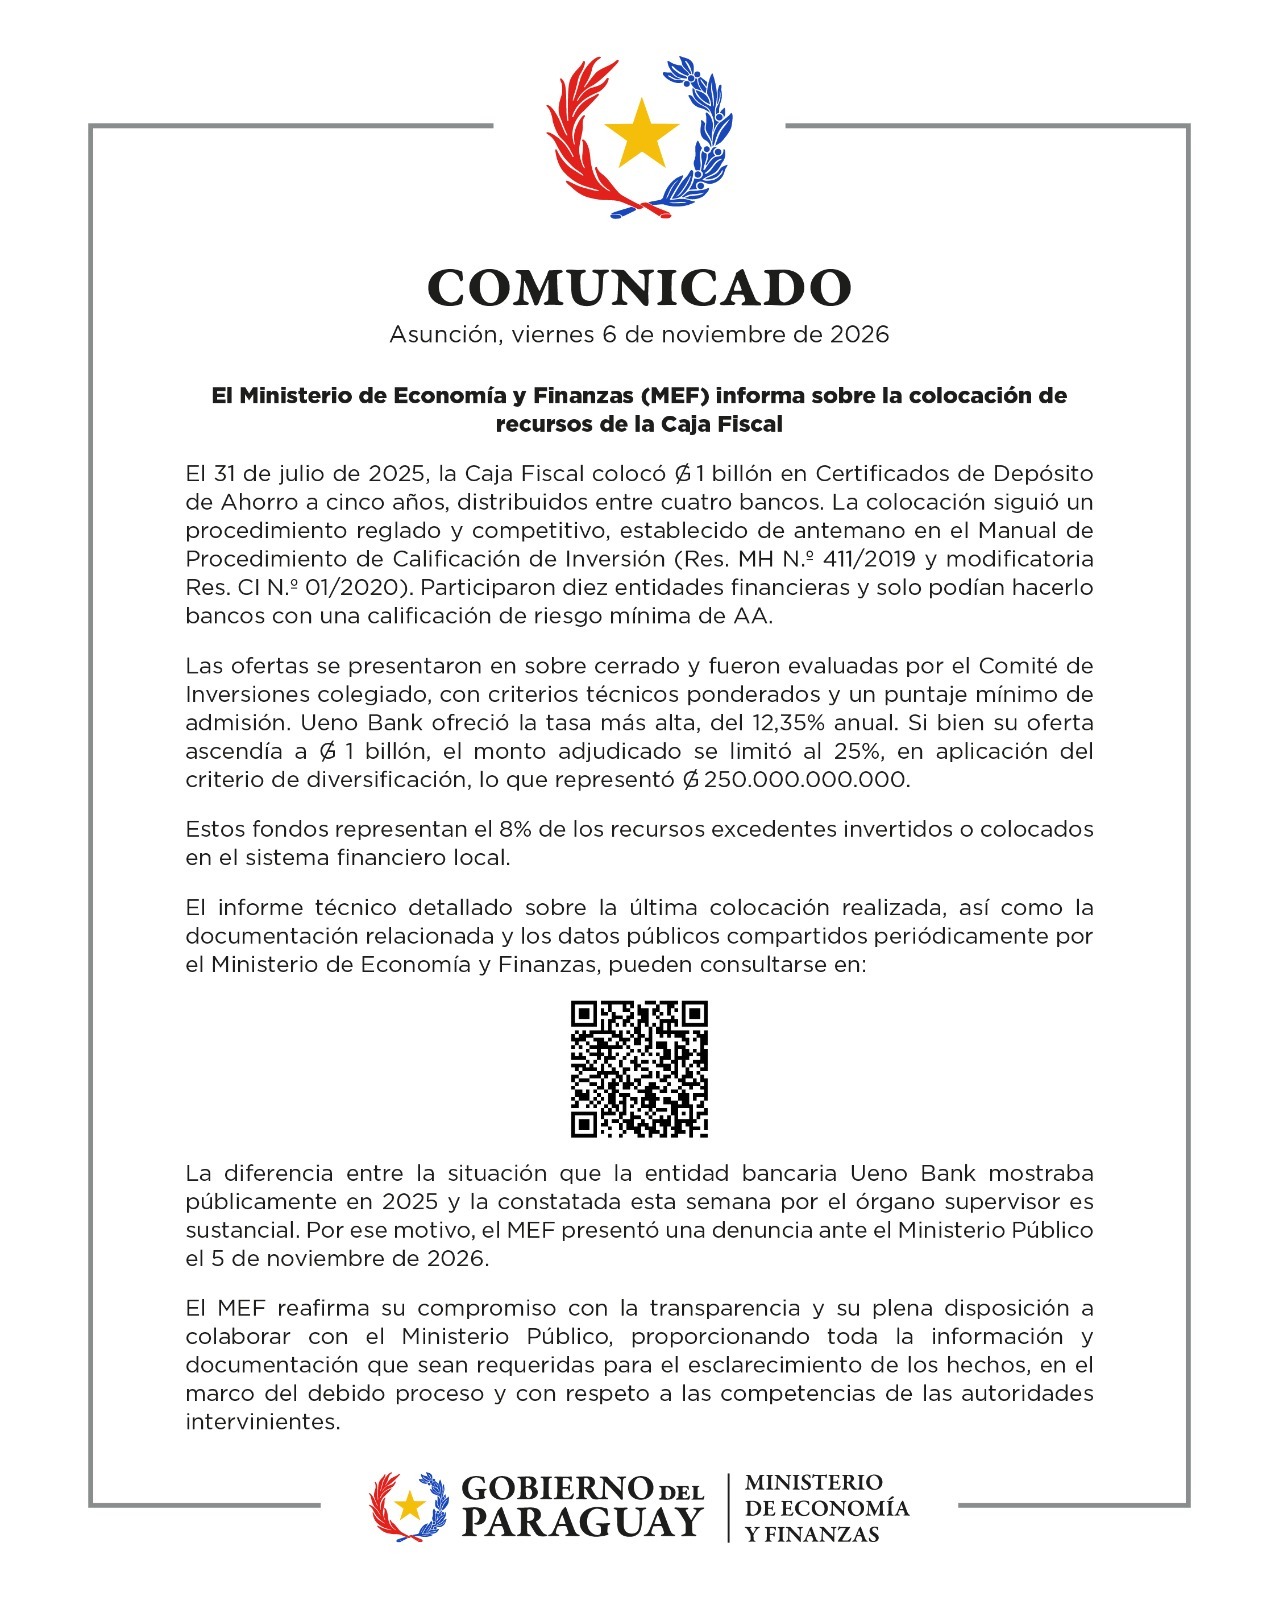

Las ofertas fueron presentadas en sobres cerrados y evaluadas por un Comité de Inversiones colegiado, conforme a criterios técnicos previamente establecidos en el Manual de Procedimiento de Calificación de Inversión, aprobado mediante la Resolución MH N.º 411/2019 y su modificatoria, la Resolución CI N.º 01/2020.
UENO OFRECIÓ LA TASA MÁS ALTA Y RECIBIÓ G. 250.000 MILLONES
De acuerdo con el MEF, Ueno Bank presentó una oferta por G. 1 billón, con una tasa de interés anual del 12,35%, la más elevada entre las propuestas recibidas.
No obstante, el monto finalmente adjudicado fue de G. 250.000 millones, equivalente al 25% de lo solicitado por la entidad, debido a la aplicación del criterio de diversificación de las inversiones.
El Ministerio precisó que esos recursos representan el 8% del total de los excedentes de la Caja Fiscal invertidos o colocados en el sistema financiero local.
Si bien estos datos permiten dimensionar la operación, también dejan planteada una cuestión de fondo: ¿hasta qué punto los mecanismos de evaluación y control de riesgos utilizados para colocar fondos previsionales son suficientes para proteger los recursos de los aportantes y jubilados?
La existencia de un procedimiento competitivo y el cumplimiento de los requisitos formales son elementos importantes, pero no eliminan la necesidad de examinar la calidad de las evaluaciones, los riesgos asumidos y los mecanismos de seguimiento durante la vigencia de las inversiones.
MEF RECONOCE DIFERENCIAS SUSTANCIALES Y PRESENTA DENUNCIA PENAL
Uno de los puntos más relevantes del comunicado oficial es el reconocimiento de que la situación que Ueno Bank mostraba públicamente en 2025 difiere sustancialmente de la constatada esta semana por el órgano supervisor.
Precisamente, el MEF informó que el 5 de noviembre de 2026 presentó una denuncia ante el Ministerio Público, en el contexto de los acontecimientos que afectan a la entidad bancaria.
Esta admisión introduce un elemento central en el debate: aunque la colocación se haya realizado bajo las reglas vigentes y con los requisitos establecidos en aquel momento, corresponde esclarecer qué información estaba disponible, cómo evolucionó la situación financiera de la entidad y si existieron señales que debieron generar alertas durante el período de vigencia de la inversión.
La ciudadanía, especialmente los trabajadores que aportan a la Caja Fiscal y los jubilados que dependen de sus recursos, tiene derecho a conocer con claridad cómo se administran estos fondos, qué controles se aplicaron y cuáles son las medidas adoptadas para resguardar su patrimonio.
El MEF aseguró que mantiene su disposición a colaborar con el Ministerio Público y entregar toda la documentación que sea requerida para esclarecer los hechos, respetando el debido proceso y las competencias de las autoridades intervinientes.
TRANSPARENCIA NO SIGNIFICA SOLAMENTE EXPLICAR CÓMO SE COLOCÓ EL DINERO
El caso vuelve a poner sobre la mesa la responsabilidad del Estado en la administración de los recursos previsionales. No basta con demostrar que una inversión cumplió formalmente con un manual o que se seleccionó a una entidad que reunía determinada calificación de riesgo al momento de la operación.
También resulta indispensable determinar cómo se monitoreó la evolución de esa inversión, qué mecanismos de protección estaban vigentes y qué decisiones se adoptaron ante eventuales cambios en la situación de la entidad financiera.
La explicación del MEF constituye un primer paso para conocer cómo se concretó la colocación, pero el esclarecimiento completo exige que se hagan públicos los informes técnicos, las evaluaciones de riesgo y los antecedentes que permitan establecer si hubo negligencia, fallas de control o responsabilidades administrativas.
Los recursos de la Caja Fiscal no son dinero de libre disposición del Gobierno: son fondos vinculados a las jubilaciones y al esfuerzo de miles de trabajadores. Su administración exige máxima prudencia, controles permanentes y rendición de cuentas.